中聯重科發布2026年三季報。報告期內,公司實現營業收入400.19億元,同比增長7.71%,且境內、境外兩個市場業務雙雙增長,境內營收168.82億元,同比增長6.57%,境外營收231.37億元,同比增長8.55%。
前三季度,公司實現歸母凈利潤29.61億元。若剔除人民幣升值因素帶來的階段性匯兌損失影響,歸母凈利潤為37.81億元,同比增長1.87%。值得注意的是,本期匯兌損失為階段性的賬面匯率變動導致,相關項目大部分在報告期末未結算,不直接對應當期經營性現金流出,公司主營業務經營基本面依舊穩固向好。
前三季度,公司實現經營性現金流凈額35.52億元,同比增長23.94%,收現率103.65%,同比提升1.06個百分點,近來分別呈現出持續增長和提升的趨勢,充分印證公司高質量發展戰略落地見效,整體經營質量穩步提升。
單看**三季度,公司盈利端拐點明顯,盈利能力實現修復。三季度以來,公司通過動態調整產品價格、推進提質增效、結構優化以及強化匯兌管理等多項舉措,扣非業績表現較上半年顯著改善。單季度實現營收128.84億元,同比增長4.74%,毛利率回升至27.76%,環比二季度提升1.73個百分點,扣非歸母凈利率環比提升4.26個百分點,扣非歸母凈利潤7.57億元,同比增長5.39%,環比大幅增長229.89%。
全球市場多點開花,海外本地化布局日臻完善
期內,中聯重科持續完善“端對端、數字化、本土化”戰略布局。前三季度境外收入達231.37億元,同比增長8.55%,境外營收佔比57.81%,同比提升0.45個百分點。歐洲、東南亞、非洲、南美、中東、中亞、南亞等海外十大區域的銷售多點開花、分布十分均衡,有效降低單一市場波動對公司海外業績的影響。
目前,公司海外各區域本地化布局已趨於成熟。依託30餘個一級業務航空港,建成550餘個銷服網點,打造“小時級”服務圈。現有海外布局的前瞻性投入已足以支撐較大規模的海外收入,隨着海外收入持續提升,海外費用率後續具備較大優化空間。
優勢板塊與新興產業競相發展,各產業板塊行業地位穩步提升
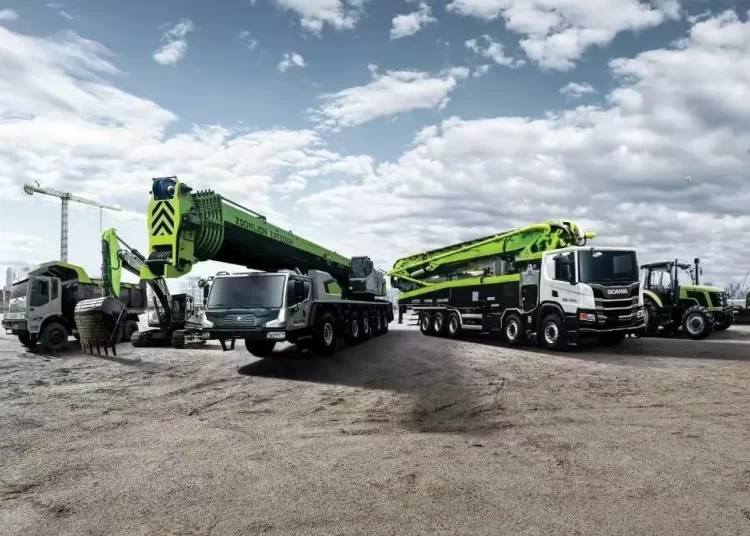
傳統優勢板塊方面,工程起重機超大噸位產品銷售成果亮眼,其中4000噸、2400噸、1600噸全地面起重機實現批量發貨,超大噸位履帶吊和大噸位折臂起重機批量出海。建築起重機全球整體市佔率保持領先,銷售收入實現季度間環比提升,盈利水平穩步上行,經營質量持續優化。混凝土機械泵車、攪拌車、攪拌站三大產品線全線增長,憑藉一批極致王牌產品和銷服一體化策略,在銷售增長的同時實現結構優化,海外出口市佔份額持續提升。
新興產業板塊方面,土方機械、礦山機械、農業機械、高空作業機械等**二增長曲線事業部在研發、製造、產品、市場、渠道、品牌影響力等核心經營要素上取得多方面進步。
其中,土方機械境內外均實現較好增長,渠道培育成效顯著,終端銷售與服務保障體系日趨完備,有力提升品牌認可度與影響力,大、中、小全噸位產品齊頭並進,市佔率持續上升。
礦山機械境內外業務高速增長,礦山全工序解決方案愈加成熟,國內在深耕央國企的同時,實現地域結構及客戶類型多元化突破,海外市場多點開花,業務版圖不斷拓展。
高空作業機械國內經營質量進一步提升,海外業務實現良好增長,面向海外市場推出多款極具全球競爭力的產品。
農業機械全球**大馬力混動輪式拖拉機完成首台交付,實現國產農機在超大馬力混動領域商業化應用的關鍵突破。
行業專家分析指出,2026年外部環境複雜嚴峻,地緣局勢、匯率波動、海運成本變化等多重挑戰交織,中聯重科錨定海外拓展、產業突破、提質增效、管理升級、流程變革等核心方向,以自身經營的確定性有效應對外部不確定性,整體發展保持穩中有進態勢,展現出強勁的內生動力與發展韌性。同時,日趨完善的全球本地化布局,也為公司海外業務長遠發展和國際競爭力提升築牢根基。